
应用介绍
有钱花是度小满金融亲儿子级别的正规借款平台,专门给需要周转的朋友提供安全又方便的分期借钱服务。最高能批20万,按天算利息,不用不收钱。背后靠着大数据风控和AI审核,在线申请秒出结果,到账快、门槛低、不用抵押,不管是日常消费还是应急救急都能用。分期还款灵活,账单清清楚楚,还有还款提醒和专属客服兜底,体验这块拿捏得死死的。持牌金融机构合作背景,合规靠谱,现在不少人借钱都认它。
产品优势
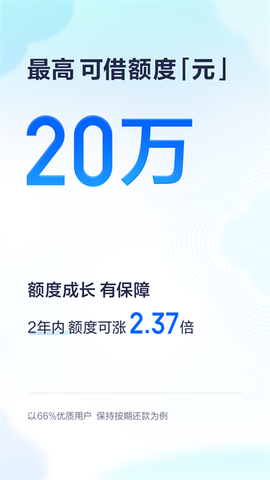
1、额度给得够意思:最高能到20万,具体看系统审批,反正上限摆在那。
2、息费不玩虚的:年化利率6.6%起步,还款方式随便挑,最长能分24期慢慢还。
3、审批到账快得离谱:在线提交,最快30秒出结果,最快1分钟钱就到账,急用钱的时候真能救命。
4、安全这块没得说:个人信息全程加密,隐私保护到位,不用担心资料满天飞。
有钱花申请指南
1、申请入口:直接下载有钱花APP注册就能开搞。
2、借款流程:填资料——拿额度——申请借款——钱实时到账,就这么简单粗暴。
3、申请门槛:年满18到55周岁,有本人二代身份证和银行卡,百度注册用户就能申请。资料真实、信用良好,审核过了额度还能往上提。
4、还款方式:
提前还款:支持提前还,不收手续费,这点挺良心。
5、还款日:具体看借据上的日期,多笔借据还款日可能不一样,别记混了。
6、罚息:逾期的话按协议利率收罚息,还会上报央行征信,建议按时还,信用记录别搞花。
有钱花逾期后果
1、罚息和违约金:一旦逾期,合同里的罚息就来了,成本直接往上窜,拖久了罚息加违约金甚至能超过本金。
2、被催收:刚开始可能短信电话提醒,有的还款日前后就开始打。逾期超过3天,催收力度直接拉满,电话频繁不说,还可能打通讯录,甚至打到公司去。
3、法律诉讼风险:恶意拖欠不还,平台可能直接起诉。法院判了还不执行,平台能申请强制执行,微信、支付宝、银行账户都可能被冻结。
如何减少催收
1、主动沟通,抓住黄金时机:逾期之后别等着催收来找你,要主动出击。最好在预计逾期前3到5天,或者刚逾期那会儿,就联系平台把困难说清楚。沟通渠道有两个:打客服热线95055转人工,或者在度小满APP里点“我的-帮助中心”联系在线客服。
2、留存证据,为后续维权做准备:把催收行为记录下来,通话录音保存好,短信截图别删,特别是带威胁内容的,比如“联系你单位”“上门取证”这种,重点标注。
3、借助监管渠道,给平台施压:平台不答应合理诉求,就走投诉途径。银保监会投诉打12378或官网提交,重点说“暴力催收”“侵犯隐私”;互联网金融协会投诉通过官方公众号提交,附上证据;黑猫投诉等平台公开投诉度小满官方,推动平台介入处理。
更新日志
v10.1.0版本
界面性能优化,操作体验更流畅!
优化细节问题,操作服务更贴心!


